- Pembayaran kepada pemeriksa pajak adalah tindak pidana korupsi, sedangkan kewajaran harga transfer adalah persoalan hukum pajak.
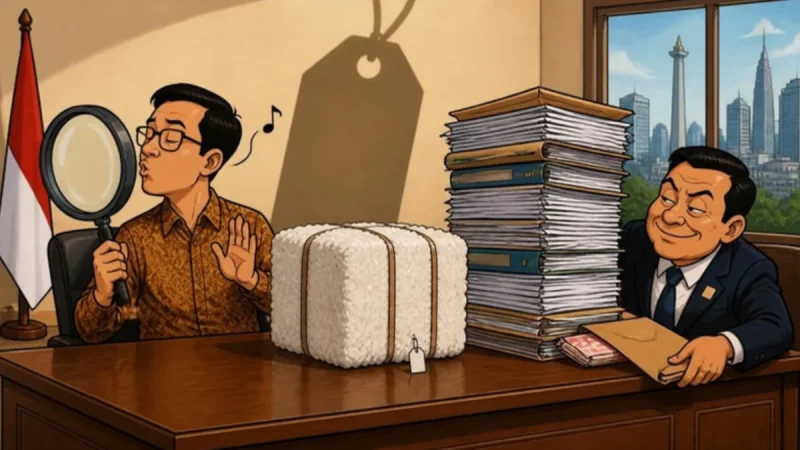
- Penyidik memilih membuktikan yang paling sulit, selisih harga pulp, dan mengesampingkan yang paling terang, pembayaran kepada pemeriksa.
- UU KUP hanya mengkualifikasikan perbuatan pegawai pajak sebagai korupsi; ketidakbenaran SPT wajib pajak ditempatkan dalam Pasal 39.
- Rentang harga wajar tidak dengan sendirinya menjadi kerugian yang pasti jumlahnya dalam dakwaan pidana.
- Dakwaan dipisahkan antara penyuapan dan Pasal 39 UU KUP, dan angka kerugian berasal dari pemeriksaan BPK dengan metode PMK 172/2023.
Kejaksaan Agung telah menetapkan tiga lapis tersangka dalam perkara PT Toba Pulp Lestari Tbk: dua pegawai Direktorat Jenderal Pajak pada 12 Agustus 2026, perseroan sebagai tersangka korporasi pada 7 September, dan seorang direkturnya pada 15 Oktober. Konstruksi sangkaannya terdiri atas dua perbuatan yang berbeda sifatnya. Pertama, dissolving pulp diduga dilaporkan sebagai paper grade pulp dan dijual kepada afiliasi di Makau dan di dalam negeri dengan nilai yang direndahkan. Kedua, pemeriksa pajak diduga menerima uang agar tidak menguji kewajaran harga. Kerugian ditaksir sekitar Rp2 triliun untuk tahun 2008 sampai 2025.
Sejauh yang diumumkan, pasal yang disangkakan adalah Pasal 603 KUHP jo. Pasal 18 UU Tipikor, bukan pasal penyuapan. Pasal 603 adalah penerus Pasal 2 ayat (1) UU Tipikor: perbuatan melawan hukum yang memperkaya diri sendiri, orang lain, atau korporasi, dan merugikan keuangan negara. Dengan pilihan itu penyidik menjadikan selisih harga pulp sebagai unsur pokok, sedangkan perbuatan yang paling mudah dibuktikan sebagai korupsi, yaitu pembayaran kepada pemeriksa, tidak dijadikan tumpuan. Penyidik memilih membuktikan yang paling sulit dan mengesampingkan yang paling terang.
Dua tesis penulis adalah, pertama, pembayaran kepada pemeriksa pajak adalah tindak pidana korupsi dan harus diproses sebagai korupsi. Kedua, kewajaran harga transfer adalah persoalan hukum pajak; kerugian keuangan negara yang diturunkan dari koreksi harga transfer tidak boleh berupa taksiran penyidik, melainkan harus ditetapkan oleh lembaga yang berwenang dengan metode yang diakui hukum pajak. Tanpa syarat itu, Pasal 603 menjadi jalan pintas yang menghapus kepastian hukum bagi setiap wajib pajak yang bertransaksi dengan pihak afiliasinya.
Baca juga Kejagung Tetapkan Dua Pegawai Pajak Tersangka Kasus Ekspor Pulp Rp2 Triliun
Perlu ditegaskan dahulu apa yang bukan persoalan. Penerapan Pasal 603 atas perbuatan sebelum KUHP berlaku pada 2 Januari 2026 dapat dibenarkan melalui Pasal 3 ayat (1) KUHP, yang memberlakukan ketentuan baru kecuali ketentuan lama lebih menguntungkan pelaku; ancaman minimum pidana penjaranya memang lebih ringan. Keberatan klasik bahwa UU Tipikor tidak dapat menjangkau delik perpajakan juga telah ditutup. Putusan Mahkamah Konstitusi Nomor 123/PUU-XXIII/2025, yang diucapkan 16 Maret 2026, menyatakan Pasal 14 UU Tipikor inkonstitusional bersyarat sepanjang tidak dimaknai dikecualikan apabila tindak pidana dalam undang-undang sektoral memenuhi unsur-unsur tindak pidana korupsi.
Namun putusan itu memuat dua hal yang menguatkan tesis ini. Pertama, Mahkamah menyebut undang-undang sektoral semacam ini hukum pidana administratif, yang bertujuan menjamin kepatuhan terhadap norma administrasi. Kedua, Mahkamah menunjuk Pasal 36A ayat (4) dan Pasal 43A ayat (3) UU KUP sebagai contoh perumusan yang tegas dan meminta pembentuk undang-undang mengikutinya. Keduanya mengkualifikasikan perbuatan pegawai pajak sebagai korupsi. Tidak satu pun pasal UU KUP mengkualifikasikan ketidakbenaran SPT wajib pajak sebagai korupsi; pembentuk undang-undang menempatkannya dalam Pasal 39, dengan pidana penjara dan denda sampai empat kali pajak yang kurang dibayar.
Pembentuk undang-undang telah menarik garis yang jelas: perbuatan pegawai pajak dikualifikasikan sebagai korupsi, ketidakbenaran SPT wajib pajak sebagai tindak pidana perpajakan. Putusan Mahkamah membuka kemungkinan menjangkau wajib pajak dengan UU Tipikor, dengan syarat seluruh unsur delik terbukti. Unsur yang paling rapuh dalam perkara harga transfer adalah kerugian negara. Sejak Putusan Mahkamah Konstitusi Nomor 25/PUU-XIV/2016 menghapus kata “dapat” dari Pasal 2 dan Pasal 3 UU Tipikor, delik ini bersifat materiil: kerugian harus nyata, bukan potensi. Pasal 1 angka 22 UU Perbendaharaan Negara merumuskannya sebagai kekurangan uang yang nyata dan pasti jumlahnya.
Kerugian yang diturunkan dari koreksi harga transfer sukar memenuhi ukuran itu. Pedoman Transfer Pricing OECD menyatakan bahwa transfer pricing is not an exact science; penerapan metode yang paling tepat lazimnya menghasilkan rentang harga wajar, bukan satu angka. Peraturan Menteri Keuangan Nomor 172 Tahun 2023 mengadopsi logika yang sama melalui analisis kesebandingan dan rentang pembanding. Suatu rentang dapat menjadi dasar koreksi fiskal yang diuji di Pengadilan Pajak. Suatu rentang tidak dengan sendirinya menjadi kerugian yang pasti jumlahnya dalam dakwaan pidana.
Mahkamah sendiri telah menarik batas yang sejalan. Dalam Putusan Nomor 148/PUU-XXIV/2026 tanggal 17 Juni 2026, Mahkamah memaknai frasa merugikan keuangan negara dalam Pasal 603 dan 604 agar tidak mencakup PNBP terutang yang masih dalam tenggat pembayaran. Piutang yang belum jatuh tempo bukan kerugian. Dengan logika yang sama, pajak yang jumlahnya belum ditetapkan dan masih dapat disengketakan belum menjadi kekurangan uang yang pasti jumlahnya. Ia adalah hak negara untuk memungut, bagian dari keuangan negara menurut Pasal 2 huruf a UU Keuangan Negara, yang baru berwujud angka melalui surat ketetapan pajak.
Baca juga Peradilan Militer: Yurisdiksi Pindah, Kendali Tidak
Siapa yang berwenang menetapkan angka itu pun masih diperdebatkan. Penjelasan Pasal 603 KUHP menyatakan kerugian itu ditentukan berdasarkan hasil pemeriksaan lembaga negara audit keuangan. Dalam pertimbangan Putusan Nomor 28/PUU-XXIV/2026, 2 Maret 2026, Mahkamah menyatakan lembaga itu adalah Badan Pemeriksa Keuangan sebagaimana dimandatkan Pasal 23E ayat (1) UUD 1945. Kejaksaan Agung menanggapinya pada Mei 2026 dengan surat edaran bahwa BPKP, inspektorat, dan akuntan publik tetap dapat menghitung kerugian negara. Dalam perkara ini, publik belum diberi tahu siapa yang menghitung Rp2 triliun itu dan dengan metode apa. Seorang tersangka sudah ditahan.
Agar adil, kecurangan yang disangkakan di sini memang berbeda dari perbedaan tafsir harga wajar yang lazim. Penggantian klasifikasi barang dan pembayaran kepada pemeriksa, bila terbukti, adalah penggelapan pajak, bukan perencanaan pajak. Tetapi keberatan ini tidak menyentuh inti persoalan. Kesengajaan menentukan kesalahan terdakwa; ia tidak menentukan besarnya kerugian. Harga wajar yang dipakai untuk menghitung kerugian tetap harus dinalar dengan metode yang sama, terlepas dari niat pelakunya. Kecurangan dapat dihukum berat tanpa mengorbankan kepastian angka.
Jalur Pasal 603 juga mengorbankan arsitektur waktu UU KUP. Pasal 13 ayat (4) menetapkan bahwa pajak yang dilaporkan dalam SPT menjadi pasti apabila dalam lima tahun tidak diterbitkan surat ketetapan pajak, kecuali wajib pajak melakukan tindak pidana perpajakan. Pasal 40 menetapkan bahwa tindak pidana perpajakan tidak dapat dituntut setelah lampau sepuluh tahun. Keduanya satu kebijakan: setelah sepuluh tahun negara berhenti menagih dan memidana. Untuk tahun pajak 2008 sampai 2015 tenggat itu telah lewat, kecuali daluwarsa terputus oleh penyidikan. Pembentuk undang-undang memilih batas waktu; penyidik memilih pasal yang tidak mengenalnya.
Arsitektur itu bukan kelonggaran, melainkan pilihan teori. Ayres dan Braithwaite dalam Responsive Regulation menggambarkan penegakan yang efektif sebagai piramida: persuasi dan sanksi administratif di dasar, pidana di puncak bagi yang membangkang; daya tangkalnya lahir dari kepastian bahwa patuh di anak tangga bawah lebih menguntungkan. Model kepatuhan Australian Taxation Office dibangun di atasnya. UU KUP memuat piramida yang sama: Pasal 44B membolehkan penyidikan dihentikan, dan sejak UU HPP terdakwa dapat dituntut tanpa pidana penjara, bila pokok pajak dan denda tiga kali lipat dilunasi. Pasal 603 tidak mengenal anak tangga itu.
Baca juga Aturan Baru: Pembayaran Utang Pajak Dihitung ke Pokok Dulu
Sebab itu penulis mengajukan tiga usulan. Pertama, dakwaan dipisahkan menurut sifat perbuatannya. Pemberian dan penerimaan uang oleh pemeriksa didakwa sebagai penyuapan, yang unsurnya tidak bergantung pada harga pulp dan tidak memerlukan taksiran kerugian. Ketidakbenaran SPT didakwa menurut Pasal 39 UU KUP. Presedennya tersedia: Putusan Mahkamah Agung Nomor 2239 K/PID.SUS/2012 tanggal 18 Desember 2012 menghukum empat belas perusahaan Asian Agri membayar denda Rp2,52 triliun, dua kali pajak terutang, melalui undang-undang perpajakan.
Kedua, apabila penuntut umum tetap berpegang pada Pasal 603, angka kerugian harus berasal dari pemeriksaan BPK yang menggunakan metode harga wajar sebagaimana diatur PMK 172/2023, dan harus diselaraskan dengan koreksi Direktorat Jenderal Pajak untuk tahun pajak yang sama. Hakim berwenang menolak kerugian yang tidak memenuhi syarat nyata dan pasti, dan sepatutnya menggunakan kewenangan itu. Ketiga, pembentuk undang-undang perlu menuntaskan apa yang oleh Mahkamah sendiri diminta: menegaskan secara eksplisit perbuatan perpajakan mana yang dikualifikasikan sebagai korupsi, serta mengatur perhitungan pelunasan pajak terhadap uang pengganti dan perlakuan daluwarsa pidana pajak.
Suap kepada pemeriksa adalah korupsi. Harga wajar adalah urusan hukum pajak, dan kerugian negara harus pasti jumlahnya sebelum seseorang dipidana karenanya.