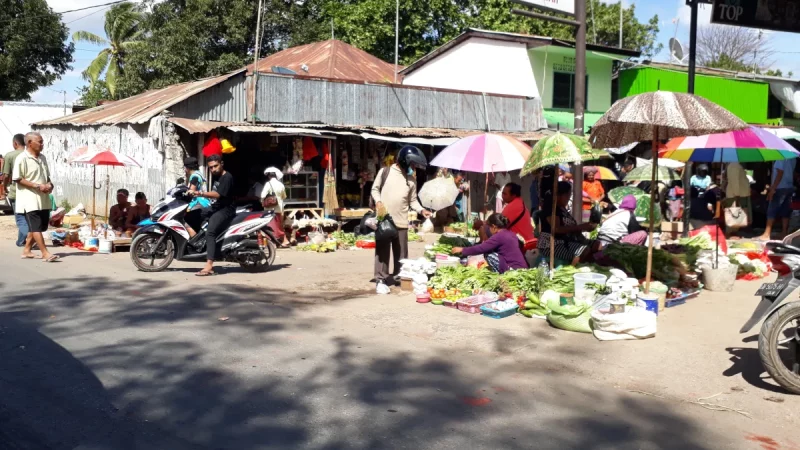
- Kredit konsumsi NTT naik dari Rp223 miliar pada 2000 menjadi Rp28,3 triliun pada 2024.
- Koefisien jangka panjang kredit konsumsi sebesar 0,387902 dengan nilai p 0,041.
- Kredit modal kerja berkoefisien −0,01089 dengan nilai p 0,889 dan tidak signifikan dalam jangka panjang.
- Kredit investasi berpengaruh positif tetapi dengan signifikansi lebih lemah, nilai p 0,09.
- Tabel 1 memuat statistik uji ADF dan Phillips-Perron yang sama persis pada kedelapan barisnya.
Daftar Isi
Cekricek.id — Kredit konsumsi NTT bernilai Rp223 miliar pada 2000. Pada 2024, nilainya Rp28,3 triliun. Dalam rentang yang sama, PDRB riil Nusa Tenggara Timur atas dasar harga konstan 2010 naik dari sekitar Rp27,5 triliun menjadi Rp78,0 triliun, dengan kontraksi saat pandemi COVID-19 pada 2020.
Empat peneliti di Kupang lalu menguji apakah jenis kredit ikut menentukan arah ekonomi provinsi itu. Hasilnya, kredit konsumsi muncul sebagai penentu jangka panjang terkuat bagi PDRB riil. Kredit investasi berpengaruh positif tetapi sedang. Kredit modal kerja tidak signifikan dalam jangka panjang.
Keempatnya adalah Adrianus Ketmoen, Maria Imakulata Pongge, Salomon Leki, dan Angela Jeni Lodo dari Fakultas Ekonomi dan Bisnis, Universitas Katolik Widya Mandira Kupang. Naskah mereka berjudul Credit Composition and Subnational Economic Growth, terbit di Signifikan: Jurnal Ilmu Ekonomi Volume 15 Nomor 1, April 2026, halaman 49 sampai 66.
Dari Rp223 Miliar ke Rp28,3 Triliun
Pada 2000, tiga jenis kredit bank di NTT berada di kisaran Rp200 miliar. Kredit konsumsi Rp223 miliar, kredit modal kerja Rp207 miliar, dan kredit investasi Rp218 miliar. Dua puluh empat tahun kemudian, kredit modal kerja mencapai Rp17,8 triliun, sedangkan kredit investasi Rp5,9 triliun.
Menurut para penulis, penyaluran kredit bank tumbuh lebih cepat daripada output selama periode itu. Kredit konsumsi NTT menjadi komponen dominan, sementara kredit investasi tetap terbatas. Mereka menyebut pola itu menunjukkan dominasi pembiayaan berbasis konsumsi dalam struktur kredit NTT dan mengisyaratkan kemungkinan hambatan bagi investasi produktif jangka panjang.
Grafik komposisi kredit dalam naskah, bersumber dari Badan Pusat Statistik dan Otoritas Jasa Keuangan, memperlihatkan garis kredit konsumsi NTT makin curam sesudah 2010. Pada 2023, garis kredit modal kerja melonjak ke kisaran Rp26 triliun dan berada di atas kredit konsumsi, lalu turun ke Rp17,8 triliun pada 2024. Teks naskah tidak membahas lonjakan itu.
Para penulis tidak menempatkan kredit sebagai satu-satunya penentu pertumbuhan. Mereka mengakui banyak faktor struktural dan kelembagaan yang membentuk kinerja daerah. Fokus penelitiannya dipersempit ke jalur perantaraan keuangan, untuk melihat apakah tiap jenis kredit menyumbang secara berbeda terhadap pertumbuhan.
Baca juga Uang Elektronik Menaikkan PDRB per Kapita, Dana BPR Tidak
Deret Tahunan yang Disambung pada 2010
Analisis memakai data tahunan 2004 sampai 2024, sehingga jumlah amatannya 21. Datanya berasal dari publikasi BPS Nusa Tenggara Timur, Statistik Perbankan Indonesia terbitan Bank Indonesia, dan Otoritas Jasa Keuangan. Data triwulanan kredit per jenis penggunaan di tingkat provinsi tidak tersedia secara konsisten, sehingga penulis memakai data tahunan.
PDRB membawa soal tersendiri. BPS beberapa kali merevisi tahun dasar, sehingga deret lama tidak bisa langsung dibandingkan dengan deret berbasis 2010. Penulis menyambung keduanya dengan 2010 sebagai tahun jangkar. Semua amatan sebelum 2010 disesuaikan ke skala tahun dasar itu tanpa mengubah lintasan pertumbuhannya.
Semua variabel diubah ke logaritma natural. Alatnya model Autoregressive Distributed Lag atau ARDL, yang menurut penulis dapat menampung variabel dengan orde integrasi campuran dan tetap andal pada sampel kecil. Dengan 21 amatan, mereka menilai ARDL lebih tepat daripada Vector Error Correction Model.
Uji akar unit menunjukkan kredit konsumsi stasioner pada tingkat level. PDRB riil, kredit modal kerja, dan kredit investasi baru stasioner sesudah didiferensiasi sekali. Tidak ada variabel yang terintegrasi pada orde dua. Semua kriteria informasi menunjuk jeda empat sebagai yang optimal, dan spesifikasi yang dipilih ARDL(4,4,4,3).
Uji batas lalu dijalankan. Statistik F tercatat 49,056, di atas nilai kritis batas atas pada taraf 1 persen sebesar 5,61. Statistik t bernilai −5,884, melewati nilai kritis −4,37. Dengan hasil itu, penulis menyatakan ada hubungan jangka panjang antara PDRB riil dan komposisi kredit bank di NTT.
Kredit Konsumsi NTT Unggul dalam Hitungan Jangka Panjang
Hitungan jangka panjang memberi tiga hasil yang berbeda. Koefisien kredit konsumsi NTT sebesar 0,387902 dengan nilai p 0,041. Semua variabel berbentuk logaritma, yang menurut penulis memudahkan penafsiran berbasis elastisitas. Penulis menyatakan kredit konsumsi berpengaruh positif terhadap output daerah.
Kredit investasi berkoefisien 0,040458 dengan nilai p 0,09. Penulis menyebut pengaruhnya positif, tetapi dengan signifikansi statistik yang lebih lemah daripada kredit konsumsi. Kredit modal kerja berkoefisien −0,01089 dengan nilai p 0,889 dan dinyatakan tidak signifikan dalam jangka panjang.
Penulis menghubungkan hasil kredit konsumsi NTT dengan susunan ekonomi provinsi itu. “Di daerah dengan kapasitas industri terbatas, seperti Nusa Tenggara Timur (NTT), saluran sisi permintaan memegang peran dominan dalam menopang pertumbuhan jangka panjang,” tulis Adrianus Ketmoen dan rekan-rekannya.
Mereka menyebut ekonomi NTT didominasi perdagangan, jasa, dan konsumsi domestik. Dalam susunan seperti itu, menurut mereka, transmisi pertumbuhan terutama berlangsung lewat sisi permintaan, bukan lewat akumulasi modal jangka panjang.
Untuk kredit modal kerja, penulis mengajukan beberapa kemungkinan. “Hasil ini mungkin mencerminkan kekakuan struktural, skala ekonomi yang terbatas, konsentrasi sektoral, atau inefisiensi dalam alokasi kredit produktif,” tulis mereka. Di NTT, ukuran usaha masih kecil dan kegiatan informal dominan, sehingga kredit operasional disebut mungkin menopang likuiditas tanpa menaikkan efisiensi produksi.
Hasil kredit investasi dibaca sebagai tanda pembentukan modal ikut menyumbang pertumbuhan, dengan efektivitas yang bergantung pada pelaksanaan proyek, sebaran sektor, mutu kelembagaan, dan daya serap ekonomi daerah. Penulis juga menyebut kemungkinan jeda pelaksanaan proyek dan skala pembentukan modal yang relatif terbatas di tingkat daerah.
Baca juga Pembiayaan UMKM Rp1.948,72 Triliun per Juni 2026, Perbankan Kuasai 82,44 Persen
Jeda Satu sampai Tiga Tahun pada Hitungan Jangka Pendek
Dalam model koreksi kesalahan, koefisien penyesuaian bernilai −1,09044 dengan nilai p 0,028. Tanda negatif itu, menurut penulis, menegaskan gerak kembali menuju keseimbangan jangka panjang. Karena nilai mutlaknya di atas 1, mereka menyebut ada lonjakan berlebih dalam jangka pendek sebelum sistem stabil.
Kredit konsumsi NTT pada tahun berjalan berkoefisien −0,13821 dengan nilai p 0,09. Jeda satu tahun menghasilkan 0,319602 dengan nilai p 0,03, jeda dua tahun 0,595355 dengan nilai p 0,012, dan jeda tiga tahun 0,485641 dengan nilai p 0,013. Penulis menyebut pengaruhnya bekerja bertahap, bukan seketika.
Kredit modal kerja bergerak dengan urutan yang berbeda dari kredit konsumsi NTT. Pada tahun berjalan koefisiennya −0,25917 dengan nilai p 0,033, dan pada jeda satu tahun −0,59019 dengan nilai p 0,018. Jeda dua tahun bernilai 0,110414 dengan nilai p 0,163. Jeda tiga tahun berbalik positif, 0,264198 dengan nilai p 0,026.
Penulis menjelaskan urutan itu dari sisi usaha. “Pola ini menunjukkan bahwa pembiayaan terkait usaha membutuhkan waktu untuk penyesuaian operasional seperti penumpukan persediaan, perencanaan produksi, dan stabilisasi arus kas sebelum berubah menjadi tambahan output yang terukur,” tulis mereka.
Kredit investasi pada tahun berjalan berkoefisien 0,00827 dengan nilai p 0,403. Jeda satu tahun bernilai −0,06955 dan jeda dua tahun −0,086, masing-masing dengan nilai p 0,014 dan 0,012. Penulis menyebut pengaruh jangka pendek kredit investasi terbatas dan terutama muncul dengan jeda, sejalan dengan masa tunggu pembentukan modal.
Uji diagnostik dilaporkan lolos. Statistik Durbin-Watson 2,18633 dan uji Breusch-Godfrey bernilai p 0,5062, sehingga penulis menyatakan tidak ada autokorelasi. Uji heteroskedastisitas bernilai p 0,3971, uji normalitas p 0,2942, dan garis CUSUM disebut tetap berada di dalam batas kritis 5 persen sepanjang 2004 sampai 2024.
Baca juga DAK Nonfisik Tekan Kemiskinan, DAK Fisik Bekerja di Kepulauan
Catatan Naskah sampai Terbit April 2026
Penulis mengakui batas datanya. Karena sifat deret waktu dan ukuran sampel yang terbatas, mereka menyatakan penafsiran berfokus pada tanda, besaran, dan sebaran waktu koefisien, tidak semata pada ukuran kecocokan model. Data triwulanan juga tidak dipakai karena tidak tersedia secara konsisten.
Beberapa hal dalam naskah perlu dicatat. Tabel 1 memuat statistik uji Augmented Dickey-Fuller dan Phillips-Perron yang sama persis pada kedelapan barisnya, termasuk nilai p. Tabel 3 mencantumkan R-kuadrat 1 dan statistik F dengan derajat bebas (18, 2), sedangkan Tabel 4 mencantumkan R-kuadrat 0,9949.
Tabel 6 menulis statistik Durbin-Watson dengan keterangan (6, 23), padahal jumlah amatan 21. Hasil uji CUSUM dan CUSUMSQ hanya diceritakan dalam teks, tanpa grafik atau tabel. Paragraf tentang NTT di bagian pendahuluan juga tercetak dua kali dengan isi hampir sama.
Pada Tabel 4, dua koefisien jangka pendek kredit investasi yang bernilai p di bawah 0,05 bertanda negatif. Teks naskah menyebut pengaruh kredit investasi terutama muncul dengan jeda, tanpa membahas tanda negatif itu. Koefisien jangka panjangnya, dengan nilai p 0,09, disebut di abstrak sebagai dampak yang moderat.
“Temuan ini menunjukkan bahwa pertumbuhan daerah tidak semata bergantung pada volume ekspansi kredit, tetapi pada komposisinya dan keselarasannya dengan kondisi ekonomi lokal,” tulis Ketmoen, Pongge, Leki, dan Lodo dalam kesimpulan. Mereka menyarankan alokasi kredit yang terarah, penguatan kelembagaan, dan pengembangan sektor riil.
Naskah itu masuk ke redaksi jurnal pada 15 Desember 2025. Revisinya tercatat 25 Februari 2026, dan naskah diterima pada 1 Maret 2026. Hitungan tentang kredit konsumsi NTT itu terbit April 2026.